Большая база номеров сама по себе не гарантирует высокий доход. В ней могут одновременно находиться новые пользователи, повторники, клиенты с отказами и люди, которые уже видели рекламируемые офферы. Если отправлять всем одну и ту же ссылку, часть контактов будет приносить неполную выплату или не принесет ее совсем.
Один из вебмастеров решил не расширять базу и не увеличивать расходы на рассылки, а сначала разобраться с уже имеющимися контактами. Он перестроил воронку, добавил проверку номеров, разные сценарии для сегментов и дополнительные точки монетизации. В результате средний EPL вырос с 344 до 691 ₽, а ежемесячный доход увеличился примерно на 90 000 ₽.
- 1 Почему одна SMS для всей базы не работает
- 2 С какой модели начинал вебмастер
- 3 Сначала собрали собственную витрину
- 4 Проверка базы перед отправкой
- 5 Как изменили SMS-сценарии
- 6 Зачем подключили LEADS.ID
- 7 Как монетизировали тех, кто не конвертировался
- 8 Что изменилось в цифрах
- 9 Рабочая схема для рассыльщика
- 10 Вывод
Почему одна SMS для всей базы не работает
Стандартная схема выглядит просто: вебмастер берет базу, отправляет SMS со ссылкой и ждет переходов. Но одинаковая рассылка не учитывает историю пользователя.
Один контакт может:
- впервые искать микрозайм;
- уже оставлять заявку в конкретной МФО;
- получить отказ;
- оформить займ у другого рекламодателя;
- не подходить под условия оффера;
- повторно увидеть предложение, которое уже не может принести полную выплату.
В итоге вебмастер оплачивает отправку сообщения, но ведет пользователя на неподходящий сценарий. Даже если человек переходит по ссылке, это не всегда превращается в оплачиваемый лид.
Как проверять базу?
С какой модели начинал вебмастер
Изначально воронка работала на CPL-офферах. Рекламодатель платил за заполненную анкету, поэтому пользователь мог принести выплату уже на этапе заявки. Средний EPL составлял около 344 ₽.
Такая модель была понятной и стабильной, но у нее был предел. Вебмастер хотел добавить офферы, где выплата начисляется за выданный займ. В этой модели потенциальный доход выше, однако требования к пользователю жестче: он должен пройти проверку, получить одобрение и действительно забрать деньги.
Проблема заключалась в качестве базы. Среди контактов было много повторных пользователей и людей с предыдущими отказами. Если вести их на CPA-офферы без предварительной проверки, расходы на коммуникацию растут, а оплачиваемых действий становится недостаточно.
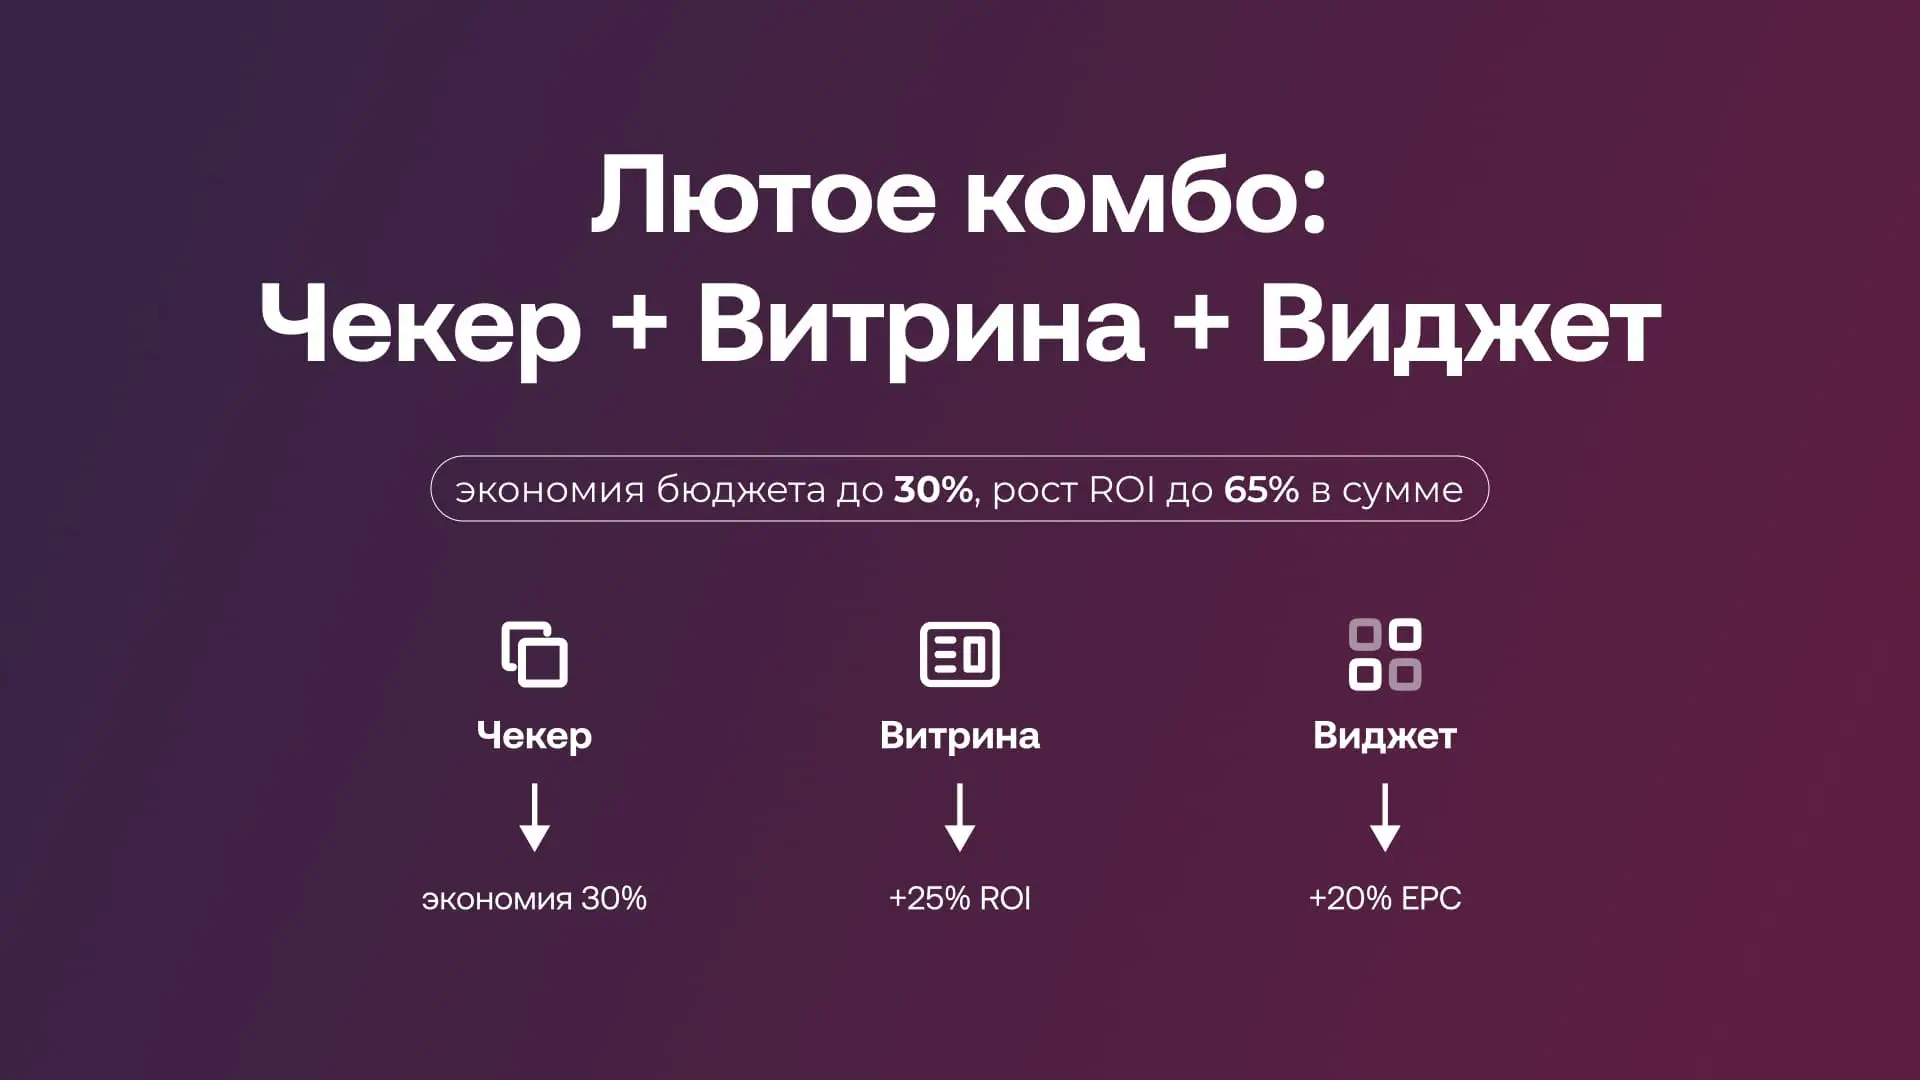
Поэтому вебмастер решил поработать над качеством базы с помощью Чекера и Лютого комбо – набора из инструментов для вебмастеров.
Сначала собрали собственную витрину
Первым изменением стала отдельная страница с подборкой финансовых предложений. Пользователь больше не попадал сразу на одну МФО. Он видел несколько вариантов и мог выбрать подходящий продукт.
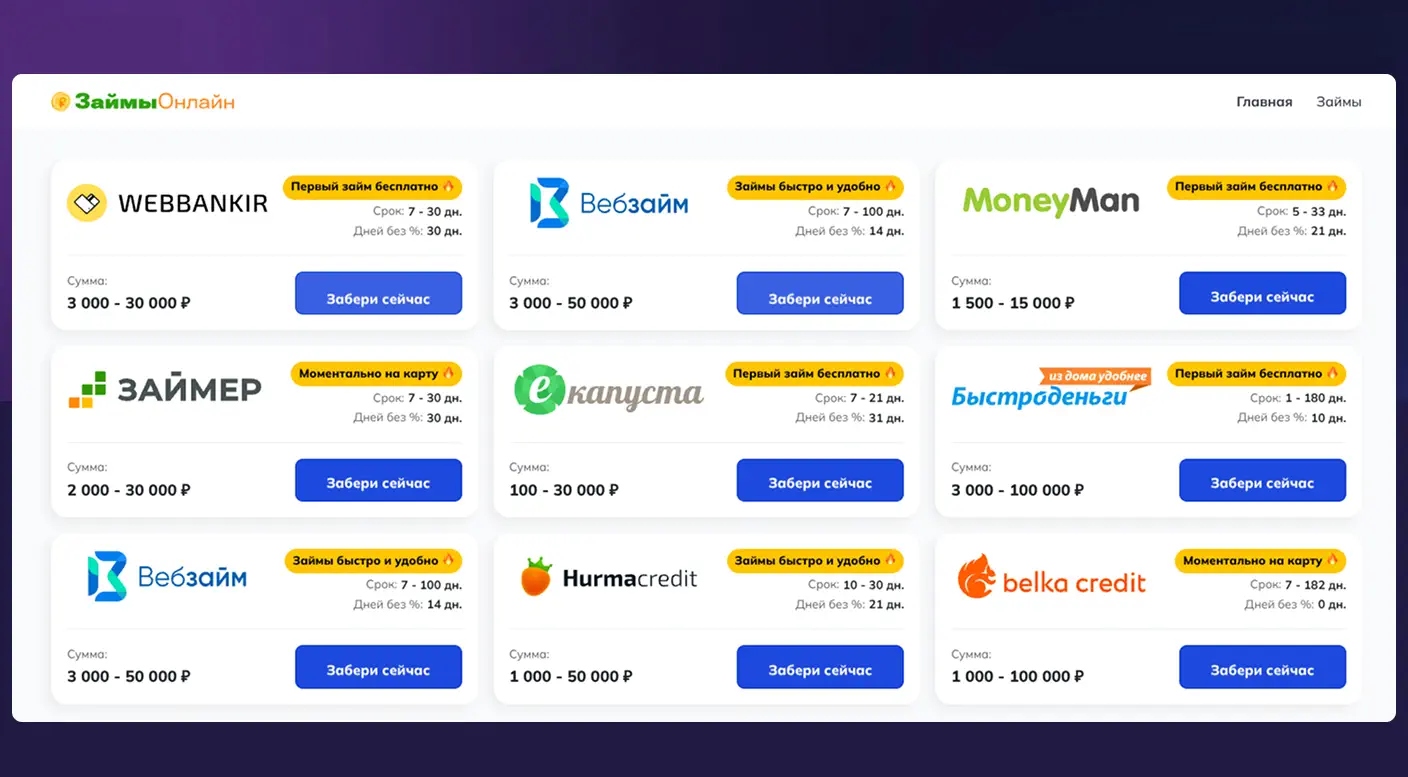
Для сборки витрины использовали конструктор. Вебмастер самостоятельно выбрал офферы, настроил порядок блоков и подготовил страницу под трафик из SMS. Разрабатывать лендинг с нуля или подключать программиста не потребовалось.
На витрине можно было разместить, например:
- еКапуста — до 4 500 ₽
- Max.Credit — до 4 732 ₽
- Умные Наличные — до 5 096 ₽
- Webbankir — до 2 840 ₽
- Vivus.ru — до 2 549 ₽
- Creditplus — до 1 820 ₽
Актуальные ставки, требования к трафику и тип оплаты нужно проверять в карточке каждого оффера перед запуском.
Проверка базы перед отправкой
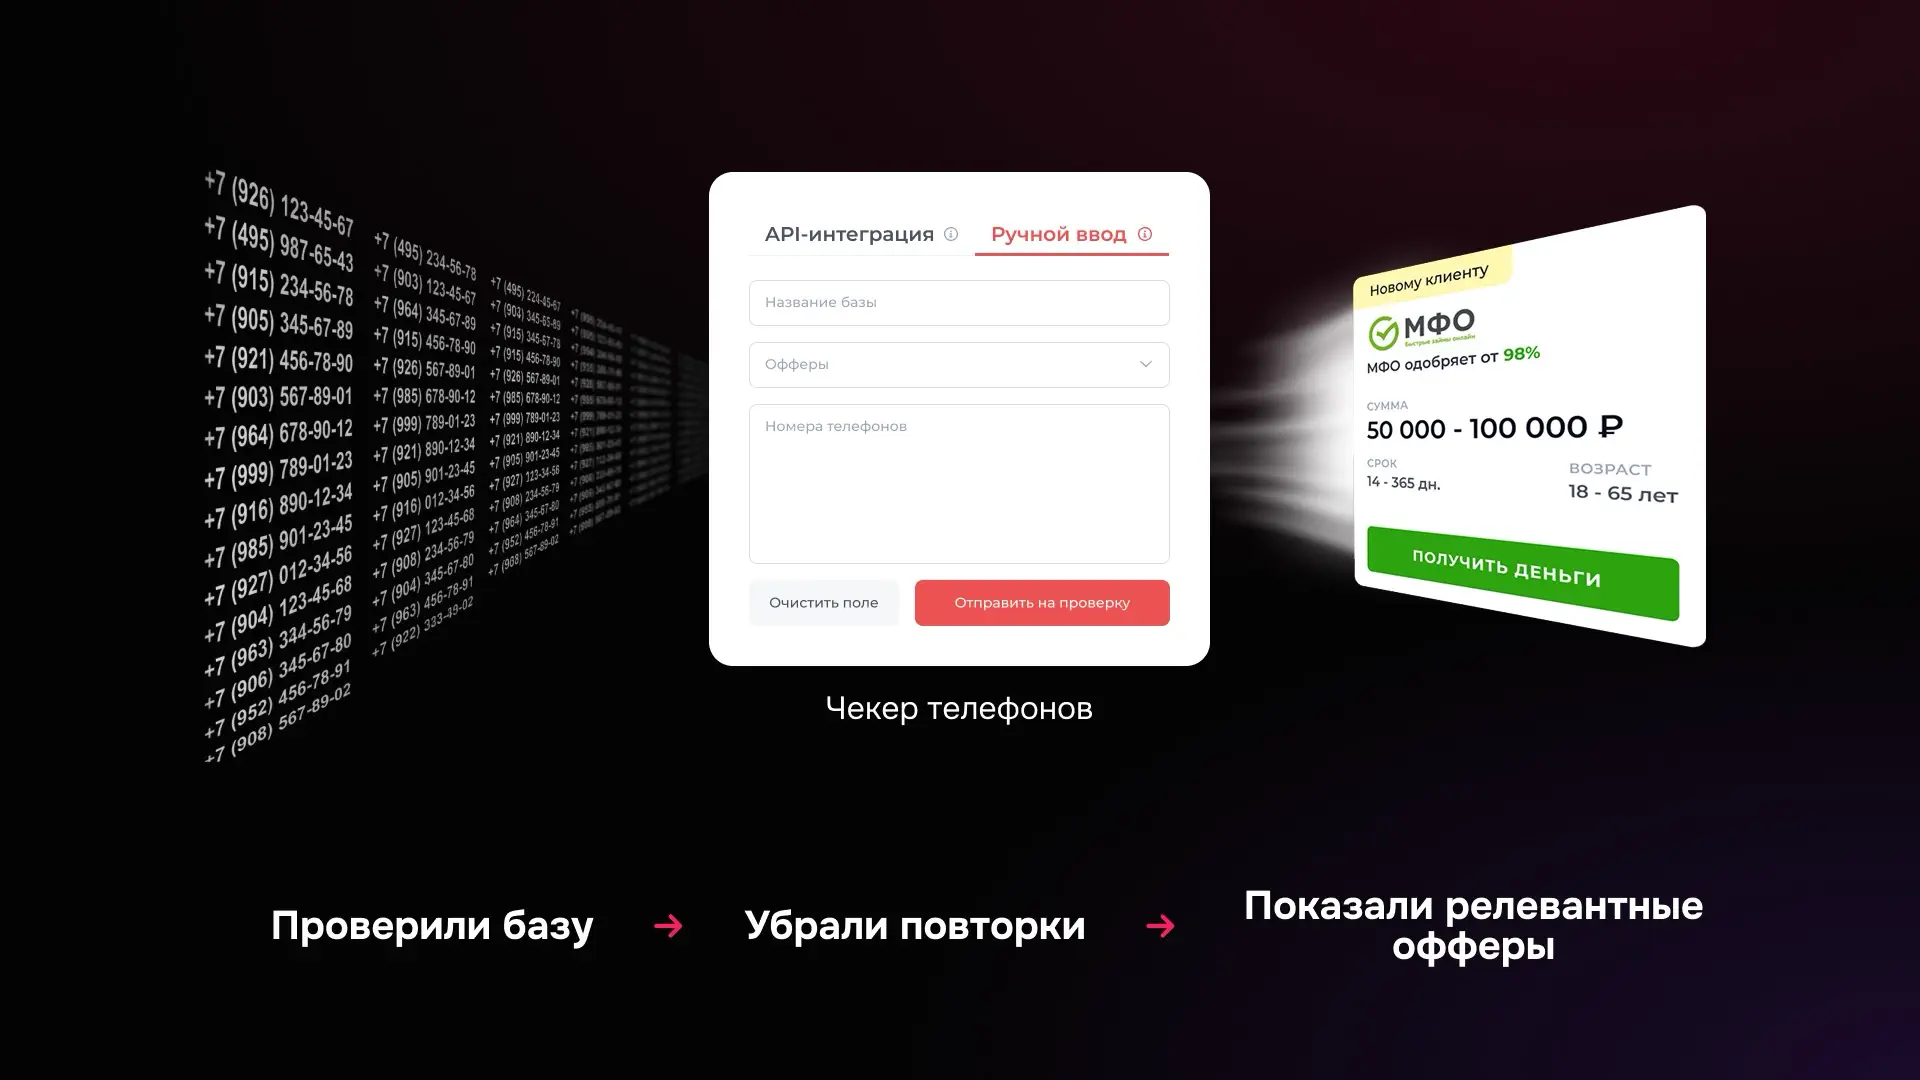
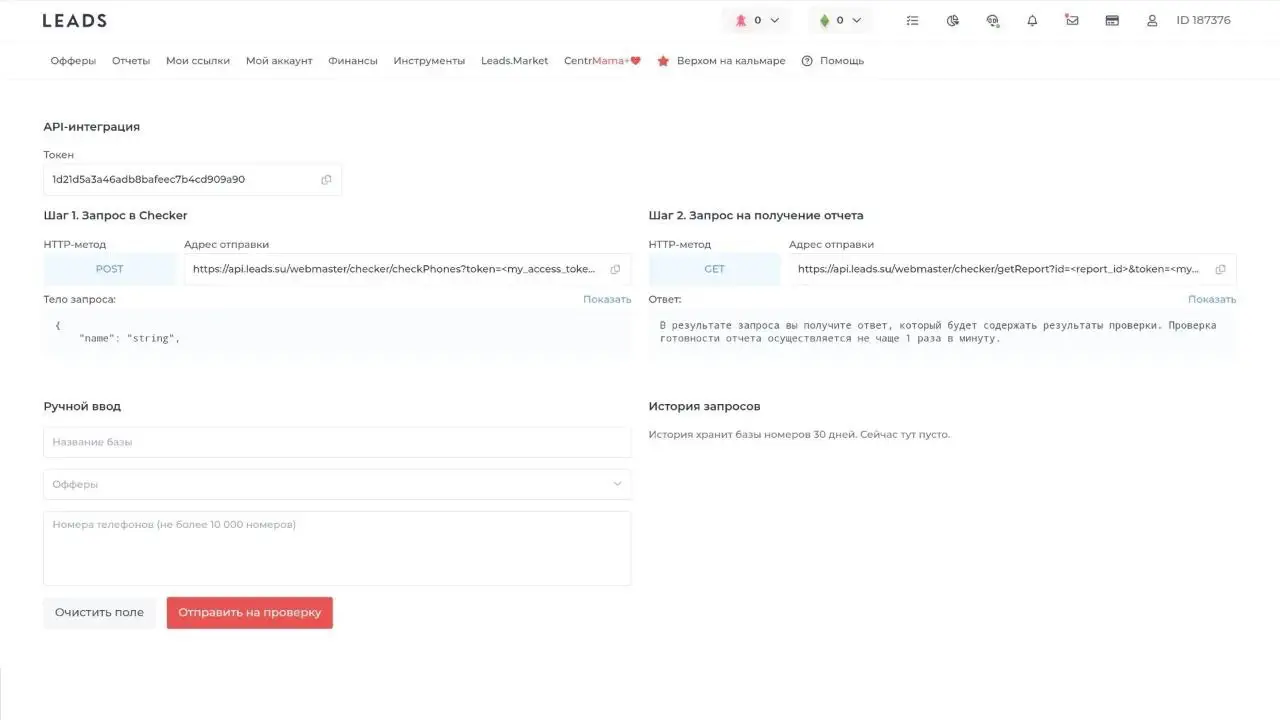
Следующим этапом стал Чекер. Он проверяет номер по базам 44 МФО и возвращает результат примерно за секунду.
Проверка поможет быстро оценить базу: брал кто то займы вообще или нет. Если брал – можно с ней дальше работать. Чекер покажет в какой МФО он брал.
Для рассыльщика это позволяет понять, какой сценарий лучше использовать для конкретного контакта:
- новый пользователь может подойти для оффера с оплатой за выдачу;
- повторнику лучше показать другую МФО или CPL-программу;
- человеку с отказом можно предложить альтернативный финансовый продукт;
- контакт, который уже проходил несколько рекламных сценариев, не стоит снова отправлять на ту же ссылку.
После проверки вебмастер разделил базу на сегменты. Это изменило сам принцип рассылки: вместо одного сообщения для всех появились разные SMS и разные посадочные страницы.
Как изменили SMS-сценарии
Новые пользователи получали ссылку на витрину с офферами за выдачу займа. Для них был смысл тестировать более дорогую модель: при успешном прохождении скоринга выплата могла быть выше, чем за простую заявку.
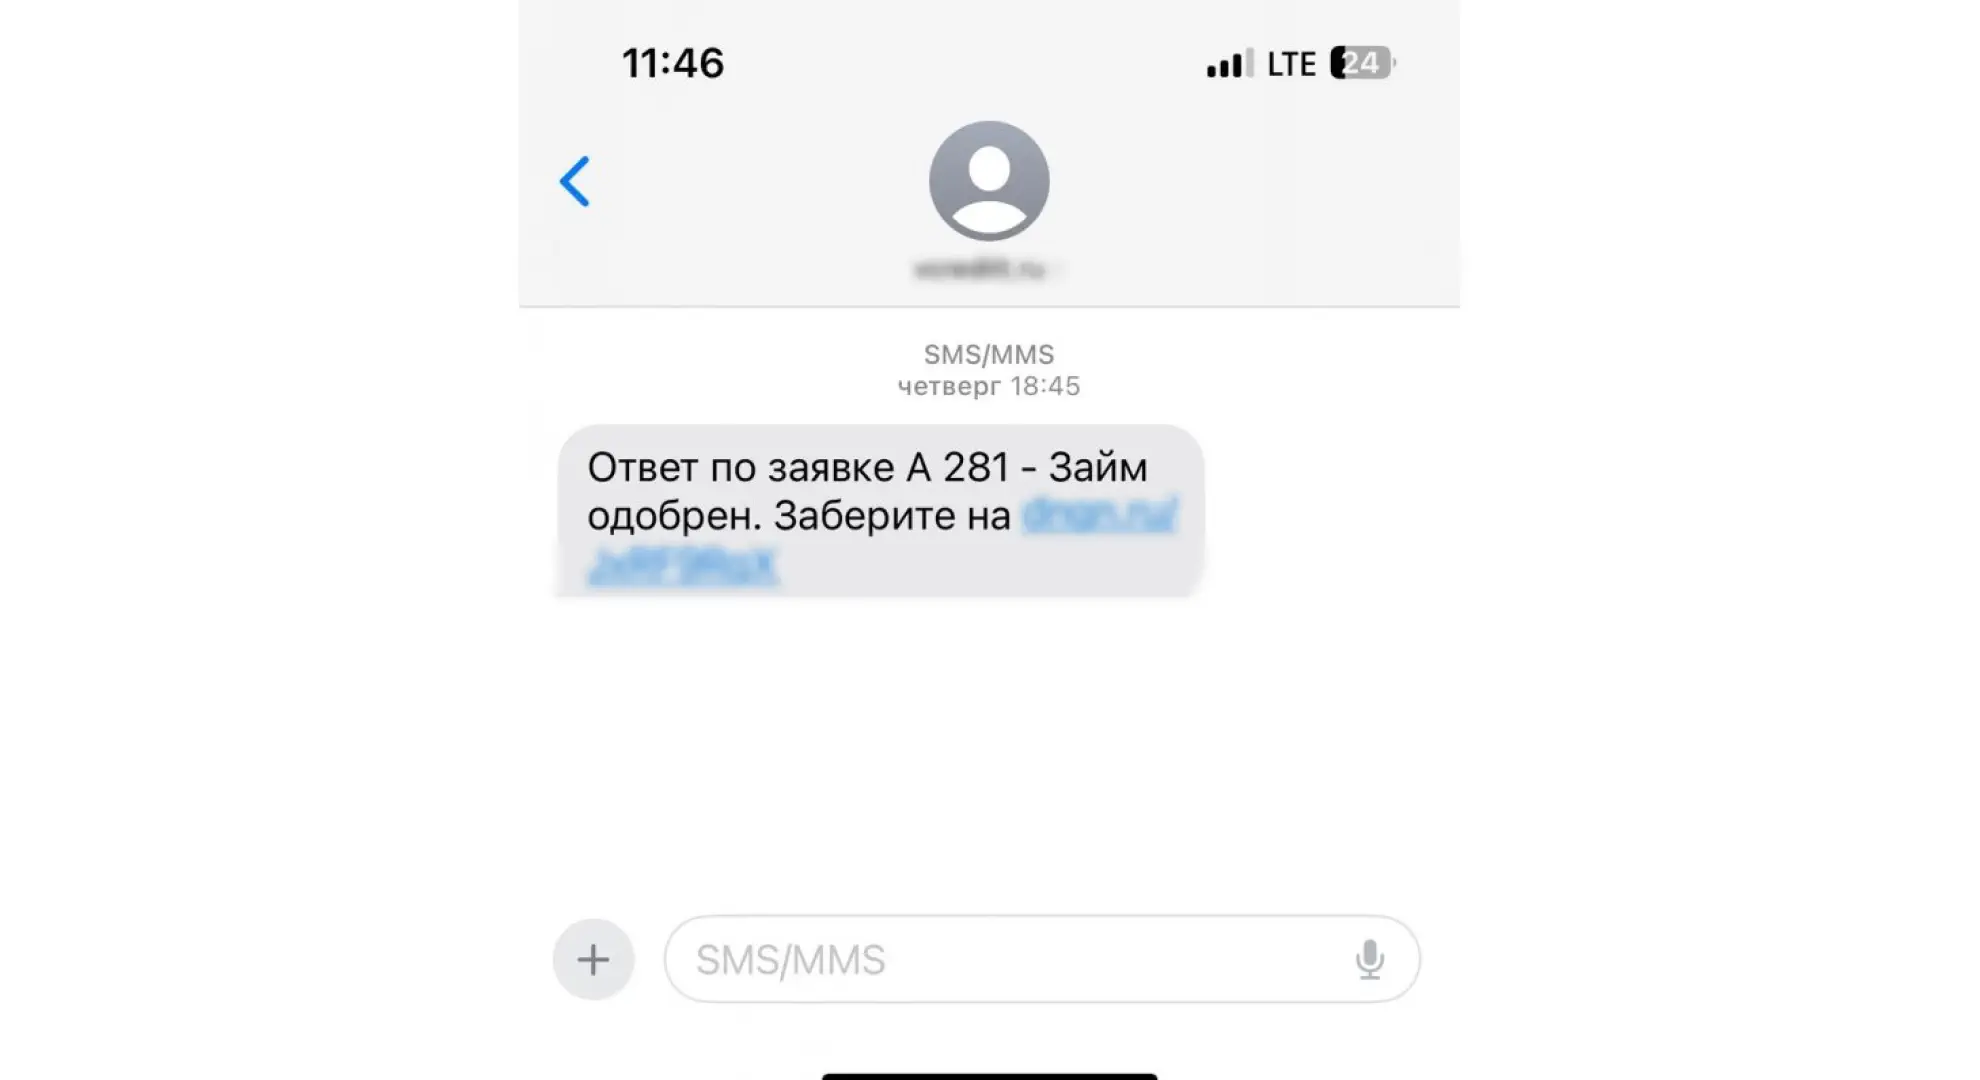
Повторным пользователям отправляли другие предложения. Если человек уже взаимодействовал с одной МФО, повторная ссылка на тот же оффер могла не дать полноценной конверсии.
Для клиентов с отказами использовали альтернативные продукты. В зависимости от условий можно было протестировать другую МФО, карту или другую финансовую программу.
Так SMS перестала быть просто массовым сообщением. Она стала входом в отдельный сценарий под конкретную группу пользователей.
При этом рассыльщику важно соблюдать требования к рекламе, персональным данным и отправке сообщений. Базу можно использовать только при наличии законных оснований и согласия на коммуникацию.
Зачем подключили LEADS.ID
Одной проверки номера недостаточно, если пользователь возвращается через некоторое время или открывает ссылку с другого устройства. Чтобы учитывать историю контакта, вебмастер подключил LEADS.ID.
Инструмент помогает распознавать пользователя и сохранять связность его взаимодействий с офферами. Это дает возможность не начинать сценарий заново при каждом визите и не показывать человеку те же предложения, с которыми он уже работал.
Для SMS-трафика это особенно важно: пользователь может открыть сообщение не сразу, перейти позже или сначала посмотреть страницу, а затем вернуться с другого устройства.
Как монетизировали тех, кто не конвертировался
Даже хорошо настроенная витрина не конвертирует всех посетителей. Кто-то закрывает страницу, кто-то сравнивает предложения, а кто-то откладывает решение.
Чтобы не терять таких пользователей, вебмастер добавил виджет. Он показывал дополнительное предложение в момент, когда человек собирался уйти или долго не совершал действий на странице.
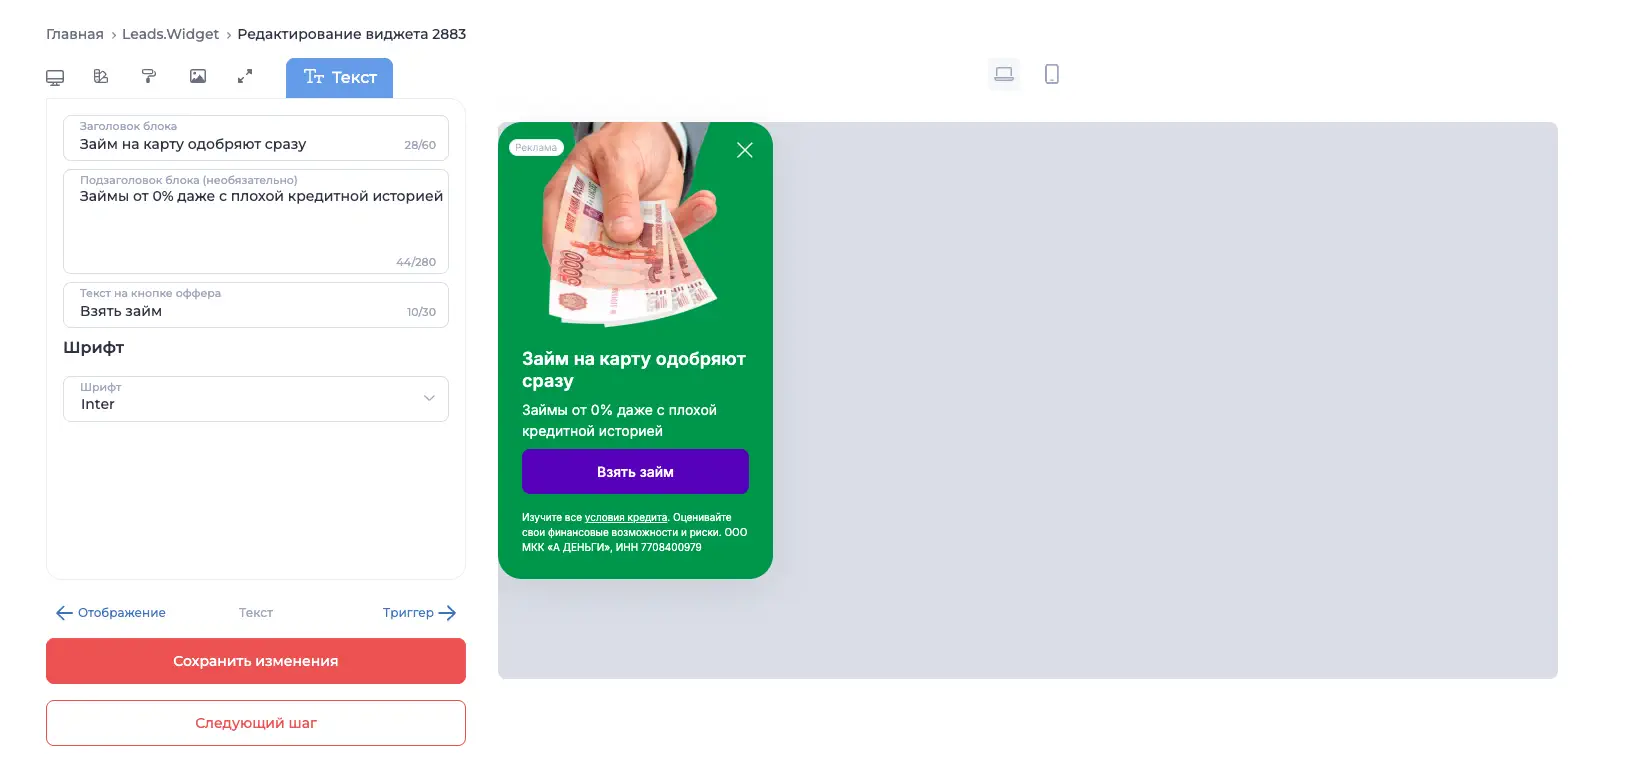
Вместо повторного показа того же займа пользователю можно было предложить:
- другой финансовый оффер;
- дебетовую карту;
- альтернативный продукт;
- дополнительную витрину.
Виджет не заменял основную рассылку и не должен был мешать пользователю. Его задача была проще: вернуть в воронку часть аудитории, которая уже пришла, но не завершила первый сценарий.
В отдельном тесте с виджетом конверсия из визита в заявку выросла с 54,7% до 61,4%, а доля оплаченных лидов — с 85,6% до 88%. При этом количество одобренных лидов достигло 30 533, а ROI составил 121%.
Что изменилось в цифрах
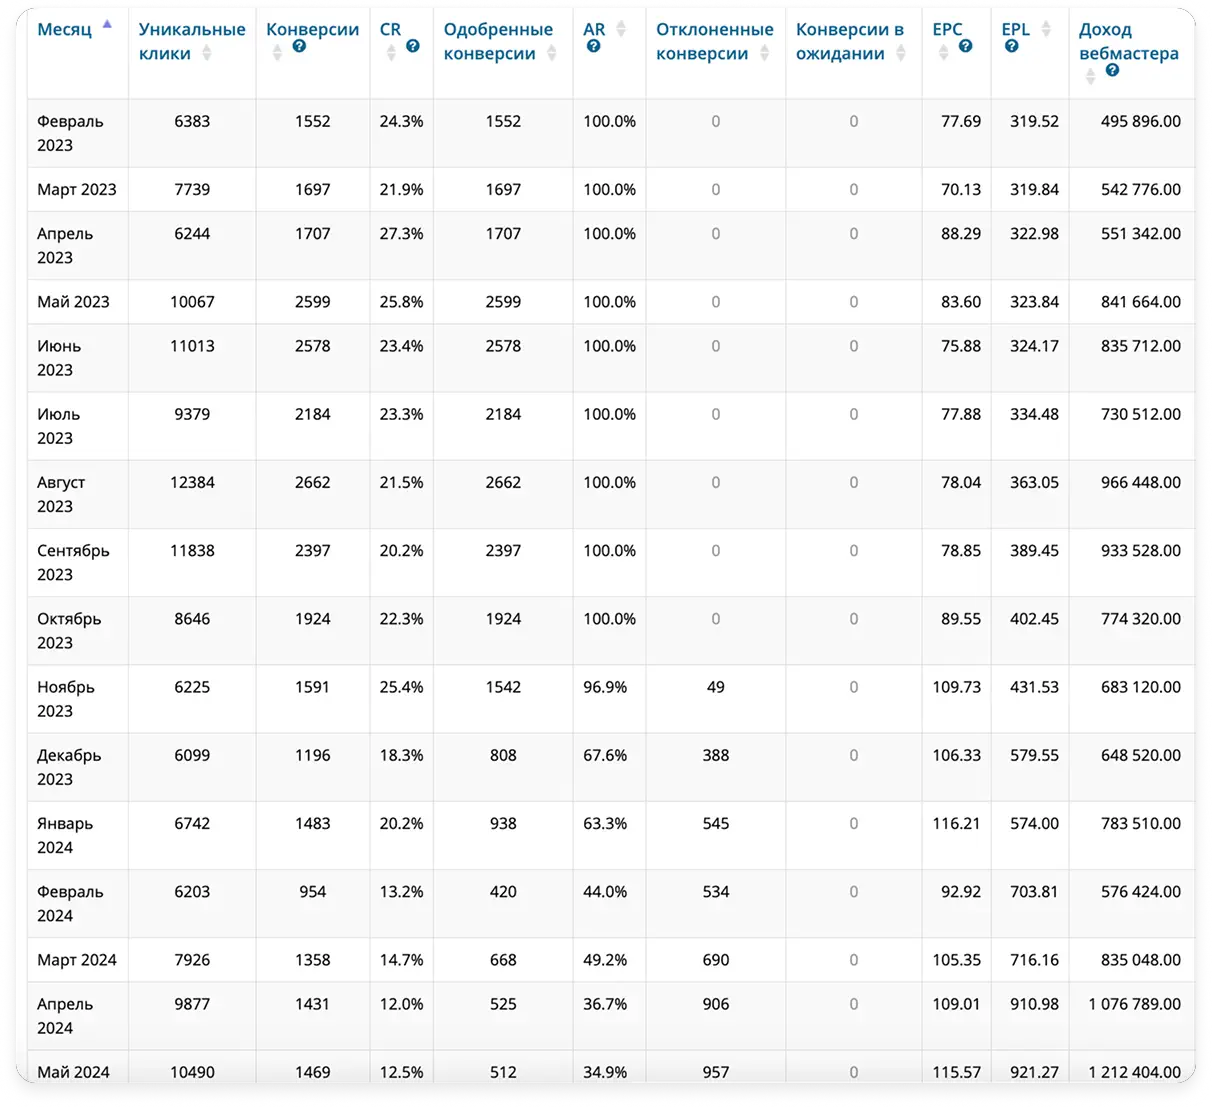
После перестройки воронки средняя выплата за лид выросла:
- было — 344 ₽;
- стало — 691 ₽.
Это почти двукратное увеличение EPL.
Среднемесячный доход изменился примерно так:
- раньше — около 741 000 ₽;
- после изменений — около 831 000 ₽.
Прирост составил приблизительно 90 000 ₽ в месяц. В отдельный период доход достиг 1,212 млн ₽, а ROI воронки составил 124%.
Важный момент: рост появился не из-за механического увеличения объема рассылки. Вебмастер поменял обработку уже имеющейся базы:
- проверил номера;
- отделил новых пользователей от повторных;
- оставил CPL для части аудитории;
- добавил CPA/CPS-сценарии для подходящих контактов;
- собрал витрины с несколькими офферами;
- подключил идентификацию пользователей;
- добавил виджет для тех, кто уходил со страницы.
Рабочая схема для рассыльщика
Повторить такой подход можно в следующем порядке:
- Проверьте, какие сегменты есть в базе: новые пользователи, повторники, отказники.
- Прогоните номера через Чекер и оцените, какие офферы подходят разным группам.
- Соберите витрину с несколькими финансовыми программами.
- Подготовьте разные SMS-сценарии, а не одну ссылку для всей базы.
- Для новых контактов протестируйте офферы с оплатой за выданный займ.
- Для повторных пользователей оставьте альтернативные CPL-офферы.
- Подключите LEADS.ID, чтобы учитывать повторные визиты.
- Добавьте виджет для посетителей, которые не завершили действие.
- Сравнивайте не только количество переходов, но и EPL, EPC, CR, approve rate и ROI.
Все инструменты можно собрать в связку «Лютое комбо» для вебмастеров. Подробнее о решении и доступных инструментах: Лютое комбо.
Вывод
Доходность SMS-рассылки зависит не только от размера базы. Важнее понимать, кто находится за каждым контактом и какой сценарий ему подходит.
В этом кейсе вебмастер не стал отправлять всех пользователей на одну страницу. Он разделил базу, добавил офферы с оплатой за выдачу, сохранил CPL для других сегментов и настроил повторную монетизацию тех, кто не завершил заявку.
В результате EPL вырос с 344 до 691 ₽, ежемесячный доход увеличился примерно на 90 000 ₽, а ROI достиг 124%.
Если у вас есть база номеров, начните с проверки ее состава и сравните экономику разных сегментов. Часто дополнительный доход находится не в новых контактах, а в более точной работе с теми, кто уже есть.
Подробнее о Чекере номеров: Лютое комбо.